Domain coypu.de kaufen?
Wir ziehen mit dem Projekt
coypu.de um.
Sind Sie am Kauf der Domain
coypu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain coypu.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
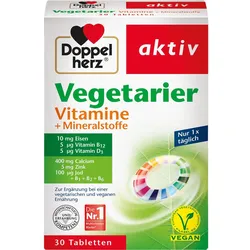
Doppelherz Vegetarier Vitamine + Mineralstoffe 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 30 Tabletten = 46,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2024. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/20264,23 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
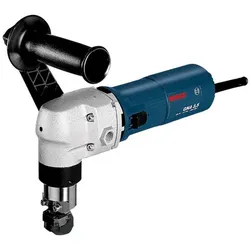
Nager GNA 3,5Nager GNA 3,5, Der kabelgebundene GNA 3-5 Professional ist der stärkste Nager der 620-W-Kategorie von Bosch und ideal für tiefe Schnitte geeignet. Sein drehmomentstarker Motor und eine reduzierte Hubrate sorgen für saubere Schnitte. Er ist perfekt zum Schneiden verschiedener Metalle mit einer Dicke von bis zu 3,5 mm und ausgezeichnet für Innenausschnitte. Innensechskantschlüssel SW 4 (1 907 950 005). Zusatzhandgriff (2 602 025 075). Matrize (2 608 639 026). Stempel (2 608 639 025). Haltebügel (2 607 001 190) Abgabeleistung: 340 W Anwendernutzen inkl. Reason to believe: Drehmomentstarker Motor und reduzierte Hubrate ermöglichen saubere Schnitte Anwendernutzen inkl. Reason to believe: Perfekt zum Schneiden verschiedener Metalle bis 3.5 mm Anwendernutzen inkl. Reason to believe: Ausgezeichnet für Innenausschnitte Bearbeitbarer Werkstoff: Stahl bis 400 N/mm2 bei 3.5 mm Hubzahl, Last: 670 min-1 Leerlaufhubzahl: 1000 min-1 Nenneingangsleistung: 620 W Schnittkapazität Alu (200 N/mm2), max.: 4.0 mm Schnittkapazität Stahl (400 N/mm2), max.: 3.5 mm Schnittkapazität Stahl (600 N/mm2), max.: 2.4 mm Schnittkapazität Stahl (800 N/mm2), max.: 1.6 mm Schwingungsemissionswert ah []: 7.0 m/s2 Unsicherheit K []: 1.5 m/s2 Vorbohren für Innenausschnitte: 41 mm Werkzeugabmessungen (Höhe): 117 mm Werkzeugabmessungen (Länge): 292 mm940,98 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
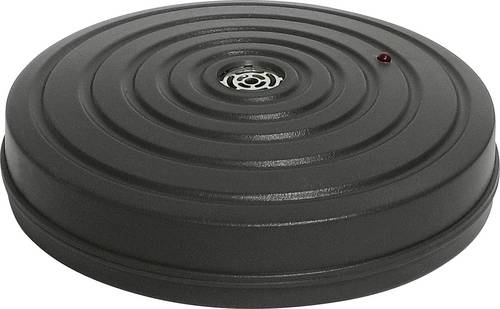
Blanko Nagetier Abwehr 1St.Sichere und wirksame Bekämpfung von Mäusen, Ratten, Nagern, Stechmücken und Schaben, Käfern und ähnlichem Ungeziefer auf Ultraschallbasis. Diese Geräte sind klein und portabel. Absolut chemiefrei. Unschädlich für Menschen und Haustiere. Batteriebetrieb 9 V Alkaline (hält ca. 3 Monate, nicht im Lieferumfang enthalten). Technische Daten: Typ: Ungeziefervertreiber Frequenzbereich: 40 - 42 kHz Wirkungsbereich: ca. 50 m24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Doppelherz Vegetarier Vitamine + Mineralstoffe 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 30 Tabletten = 46,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2024. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/20264,23 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Nager GNA 3,5Nager GNA 3,5, Der kabelgebundene GNA 3-5 Professional ist der stärkste Nager der 620-W-Kategorie von Bosch und ideal für tiefe Schnitte geeignet. Sein drehmomentstarker Motor und eine reduzierte Hubrate sorgen für saubere Schnitte. Er ist perfekt zum Schneiden verschiedener Metalle mit einer Dicke von bis zu 3,5 mm und ausgezeichnet für Innenausschnitte. Innensechskantschlüssel SW 4 (1 907 950 005). Zusatzhandgriff (2 602 025 075). Matrize (2 608 639 026). Stempel (2 608 639 025). Haltebügel (2 607 001 190) Abgabeleistung: 340 W Anwendernutzen inkl. Reason to believe: Drehmomentstarker Motor und reduzierte Hubrate ermöglichen saubere Schnitte Anwendernutzen inkl. Reason to believe: Perfekt zum Schneiden verschiedener Metalle bis 3.5 mm Anwendernutzen inkl. Reason to believe: Ausgezeichnet für Innenausschnitte Bearbeitbarer Werkstoff: Stahl bis 400 N/mm2 bei 3.5 mm Hubzahl, Last: 670 min-1 Leerlaufhubzahl: 1000 min-1 Nenneingangsleistung: 620 W Schnittkapazität Alu (200 N/mm2), max.: 4.0 mm Schnittkapazität Stahl (400 N/mm2), max.: 3.5 mm Schnittkapazität Stahl (600 N/mm2), max.: 2.4 mm Schnittkapazität Stahl (800 N/mm2), max.: 1.6 mm Schwingungsemissionswert ah []: 7.0 m/s2 Unsicherheit K []: 1.5 m/s2 Vorbohren für Innenausschnitte: 41 mm Werkzeugabmessungen (Höhe): 117 mm Werkzeugabmessungen (Länge): 292 mm940,98 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
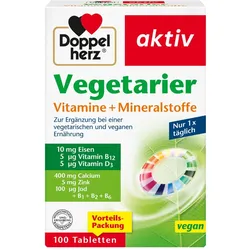
Doppelherz Vegetarier Vitamine+mineralstoffe Aktiv 100 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 100 Tabletten = 153,0 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im November 2021. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/202610,84 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.